Tarjeta de Débito 100% Digital
Rediseño del flujo de solicitud de un producto bancario que, por diseño, dejaba fuera a la mitad de su mercado potencial.
Sector
Banca regulada
Rol
UX Designer
Periodo
Sep 2025 – Feb 2026
Equipo
Célula de producto
Herramientas
Figma, Maze, Confluence
Lectura
8 min
En resumen
La entidad tenía un problema de relevo generacional: solo el 28.6% de su base de clientes tenía entre 20 y 35 años, y apenas el 1.8% del mercado la percibía como una institución moderna.
Dirigí el discovery completo —283 encuestas y 30 entrevistas cualitativas con trabajo de campo— para entender qué busca ese segmento en un producto financiero digital.
La investigación reveló algo que no estaba en el planteamiento: el producto solo podía solicitarse si no eras cliente del banco. Los clientes actuales quedaban fuera de su propio producto digital. Propuse ampliar el alcance y la propuesta se aprobó.
Entre versiones del prototipo, la tasa de clics erróneos bajó del 62% al 34%, y el onboarding para no clientes alcanzó 95.8% de éxito con 118 participantes.
01
Contexto y problema
Una asociación de ahorros y préstamos dominicana quería lanzar una tarjeta de débito 100% digital y remunerada. La motivación no era tecnológica sino demográfica: su base de clientes envejecía y la institución no lograba conectar con adultos jóvenes.
Dos datos definían el problema: el 28.6% de los clientes tenía entre 20 y 35 años, frente a un 71.4% mayor de 35. Y solo el 1.8% del mercado general percibía a la entidad como moderna.
Un producto digital no iba a resolver eso por sí solo. Había que entender primero qué significaba «moderno» para ese segmento.
Las restricciones
Este proyecto no se diseñaba sobre un lienzo en blanco. El diseño debía cumplir la normativa bancaria dominicana en onboarding digital, prevención de lavado de activos, debida diligencia y requerimientos KYC y FATCA: cada campo de un formulario de apertura responde a una obligación legal, no a una preferencia. La aplicación corre además sobre una plataforma de terceros, lo que limitaba qué se podía modificar. Y el producto debía servir a dos públicos —clientes y no clientes— con puntos de partida y requisitos de verificación distintos.
Una tarjeta 100% digital con beneficios tangibles y una experiencia simple motiva a los usuarios a obtenerla y usarla.
Hipótesis de partida del discovery
02
Investigación
Estructuré el discovery en tres fases —entendimiento, validación y concepto— con roles, metodología y cronograma definidos desde el inicio, y toda la documentación centralizada en Confluence.
Muestra del estudio
Técnica | Muestra | Perfil |
|---|---|---|
Encuesta cuantitativa | 283 | Clientes, 18–40 años |
Entrevistas cualitativas | 30 | Clientes y no clientes, 25–35 años |
Pruebas de prototipo | ~350 | Distribuidas en 10 estudios con Maze |
Las entrevistas se ejecutaron de forma iterativa: el cuestionario se adaptaba tras alcanzar saturación de respuestas, para que cada ronda profundizara donde la anterior había abierto preguntas. El trabajo de campo se hizo en ubicaciones de alto tráfico y sucursales de Santiago.
Hallazgos
De la encuesta: el 96% quiere control total sobre sus movimientos, el 93% busca tranquilidad y seguridad, y el 86% se siente moderno al usar una solución digital.
De las entrevistas salió lo que la encuesta no podía dar: los usuarios no se conforman con funcionalidades. Buscan también valor social y simbólico —control, confianza operativa y transparencia— y herramientas que les permitan autogestionarse sin fricciones.
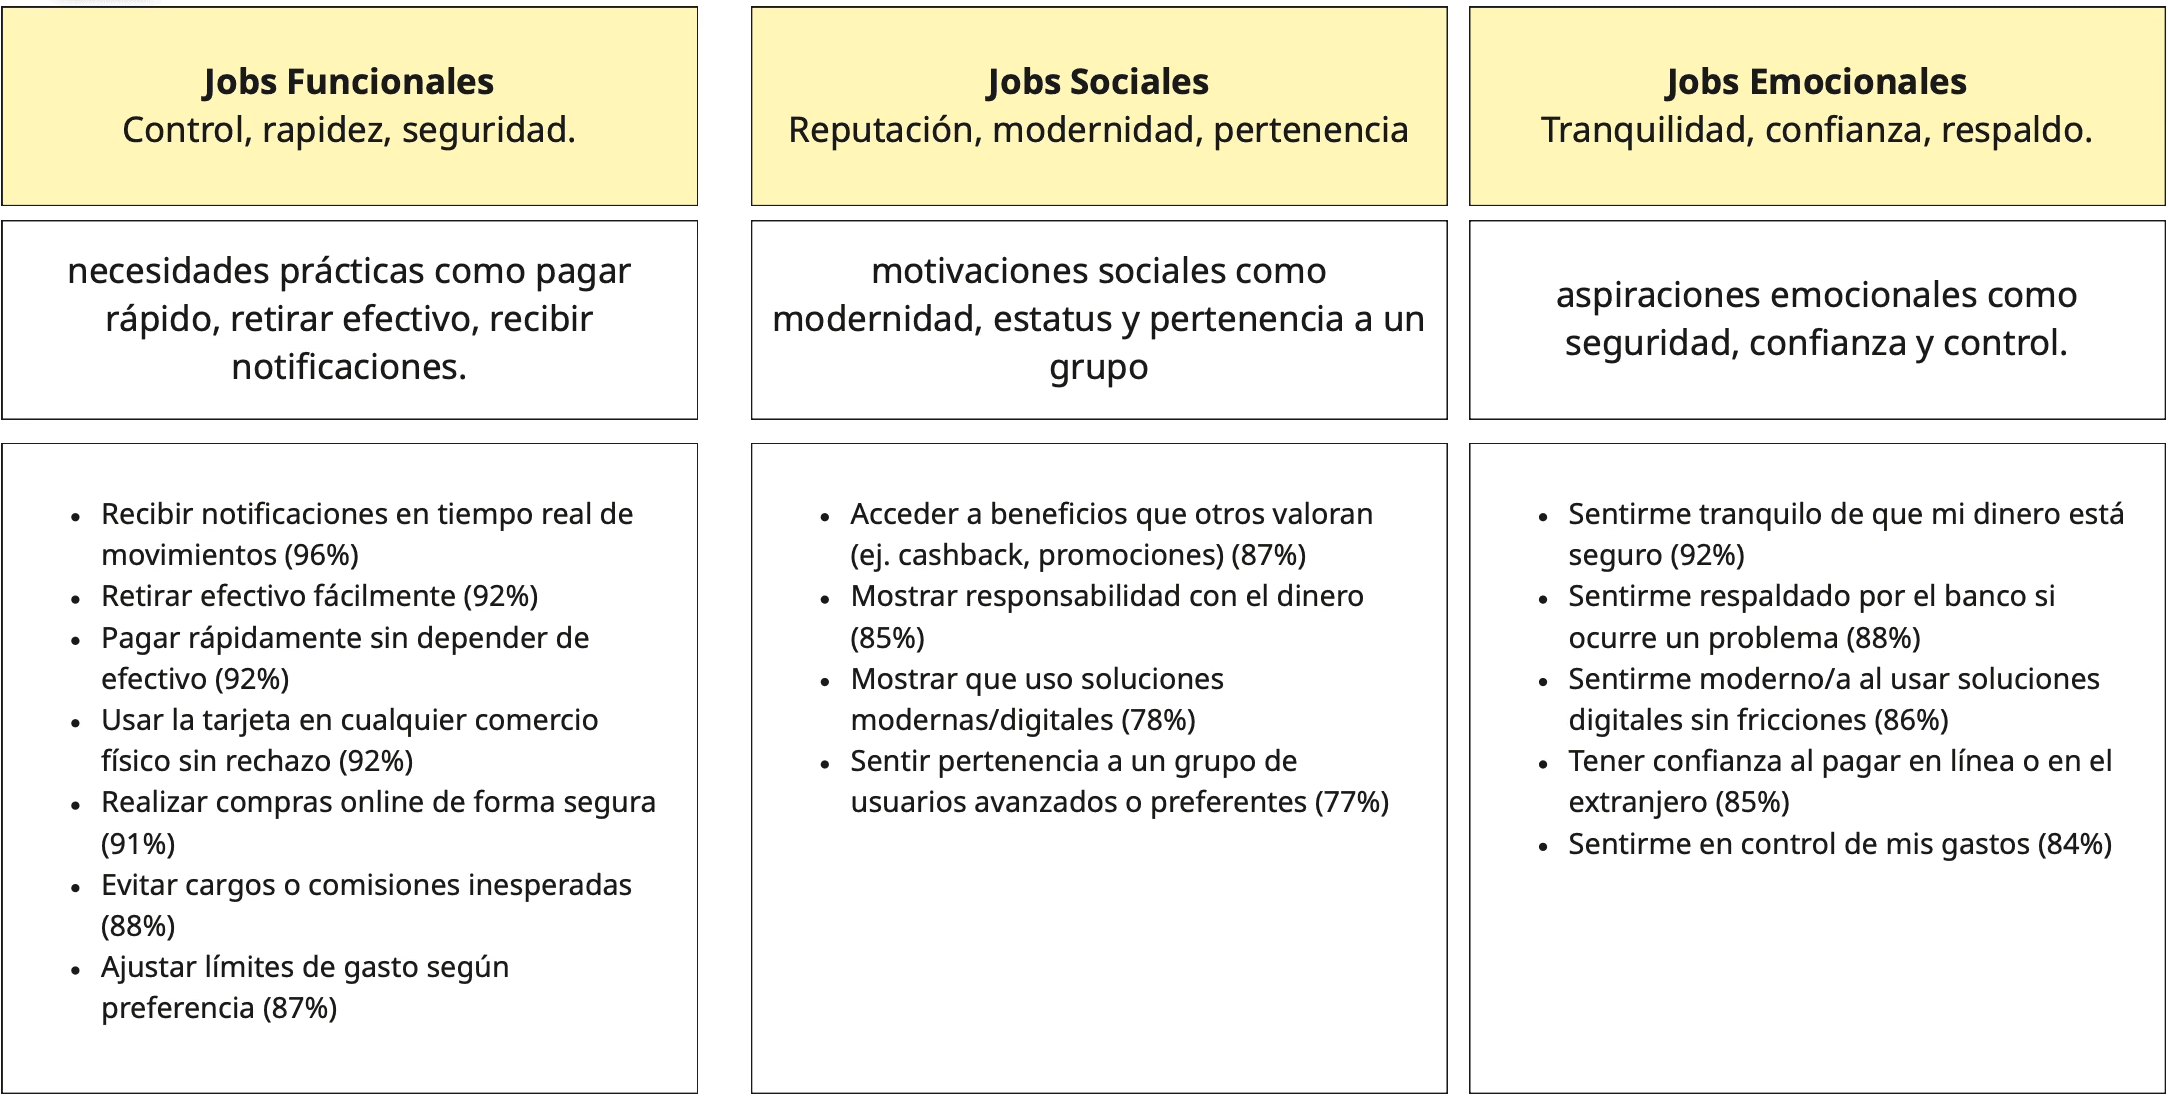
Jobs to be Done organizados en tres capas —funcionales, sociales y emocionales— cada uno con su porcentaje de respaldo en la encuesta.
Organicé las motivaciones en tres capas. Fue la pieza que más ayudó a los stakeholders a entender que no estábamos diseñando una tarjeta, sino una relación con el dinero.
El hallazgo que cambió el alcance
El proceso presencial en sucursal generaba las mismas frustraciones en clientes y en no clientes.
Ese dato descolocó el planteamiento original. El producto se había concebido como vía de captación: solo podía solicitarlo alguien que no fuera cliente. Pero la investigación mostraba que los clientes actuales —los que ya confiaban en la institución— vivían exactamente la misma fricción y tampoco podían acceder al producto digital sin pasar por la sucursal.
No era un problema de usabilidad. Era una porción de mercado que el producto dejaba fuera por diseño. Propuse ampliar el alcance para incluir a clientes existentes, lo sostuve con los datos del discovery ante los stakeholders, y la propuesta se aprobó.
03
Decisiones de diseño
Journey AS IS → TO BE
Momento | AS IS | TO BE |
|---|---|---|
Descubrimiento | Información dispersa en varios canales | Todo en un solo lugar |
Onboarding | Largo, con muchos clics y muchos datos | Menos datos, menos papeleo, más intuitivo |
Solicitud | Obligatoriamente presencial en sucursal | Formulario corto, en línea, con mensajes que construyen confianza |
Uso | Tarjeta física en comercios | Pago desde el móvil |
Reducir campos sin incumplir la normativa
El impulso natural era eliminar campos. Pero muchos respondían a obligaciones de debida diligencia y KYC que no son negociables. La decisión fue no pelear contra la normativa sino reorganizarla: agrupar los campos por afinidad, secuenciarlos según el esfuerzo mental que exigen, y explicar en el propio flujo por qué se pide cada dato sensible.
Se sacrificó un formulario más corto. Se ganó uno que se percibe más corto porque se entiende.
Diseñar mensajes de confianza, no solo pantallas
El 93% buscaba tranquilidad y el 88% quería sentirse respaldado por su banco ante un problema. Eso no se resuelve con layout. Incorporé mensajería explícita sobre seguridad y respaldo en los puntos de mayor ansiedad del flujo, especialmente en la validación por OTP y en la entrega de datos personales. La percepción de seguridad de ese proceso obtuvo 6.8 sobre 7 (n=23).
Un solo flujo con dos puntos de entrada
Clientes y no clientes llegan con datos distintos ya verificados. La alternativa era construir dos flujos separados. Opté por un flujo único con ramificación temprana: el cliente existente salta los pasos cuya información el banco ya posee.
Se sacrificó simplicidad de implementación. Se ganó una sola experiencia que mantener y un mensaje de producto coherente.
Validar la arquitectura antes que la interfaz
Antes de discutir estética probé la estructura de la página de producto con un card sorting (n=18): 100% de acuerdo en la categorización de las seis secciones, y un 67% que respondió que ninguna sobraba.
Un dato incómodo del mismo estudio: un 17% señaló la cabecera como innecesaria o repetida. Y en la prueba de 5 segundos varios participantes reportaron que su atención se iba a un banner secundario en lugar del mensaje principal; uno describió los colores como «poco peculiares y molestos para la vista».
Eso obligó a rehacer la jerarquía visual de la parte superior. Fue la decisión que más me costó defender, porque el diseño ya estaba aprobado internamente.
04
Solución
Dejar fuera: UI final con marca, capturas de la plataforma real, cualquier dato de cliente. Cada imagen necesita un pie que diga qué mirar.

El flujo rediseñado. La ramificación ocurre al principio: el cliente existente no vuelve a entregar los datos que el banco ya tiene verificados.
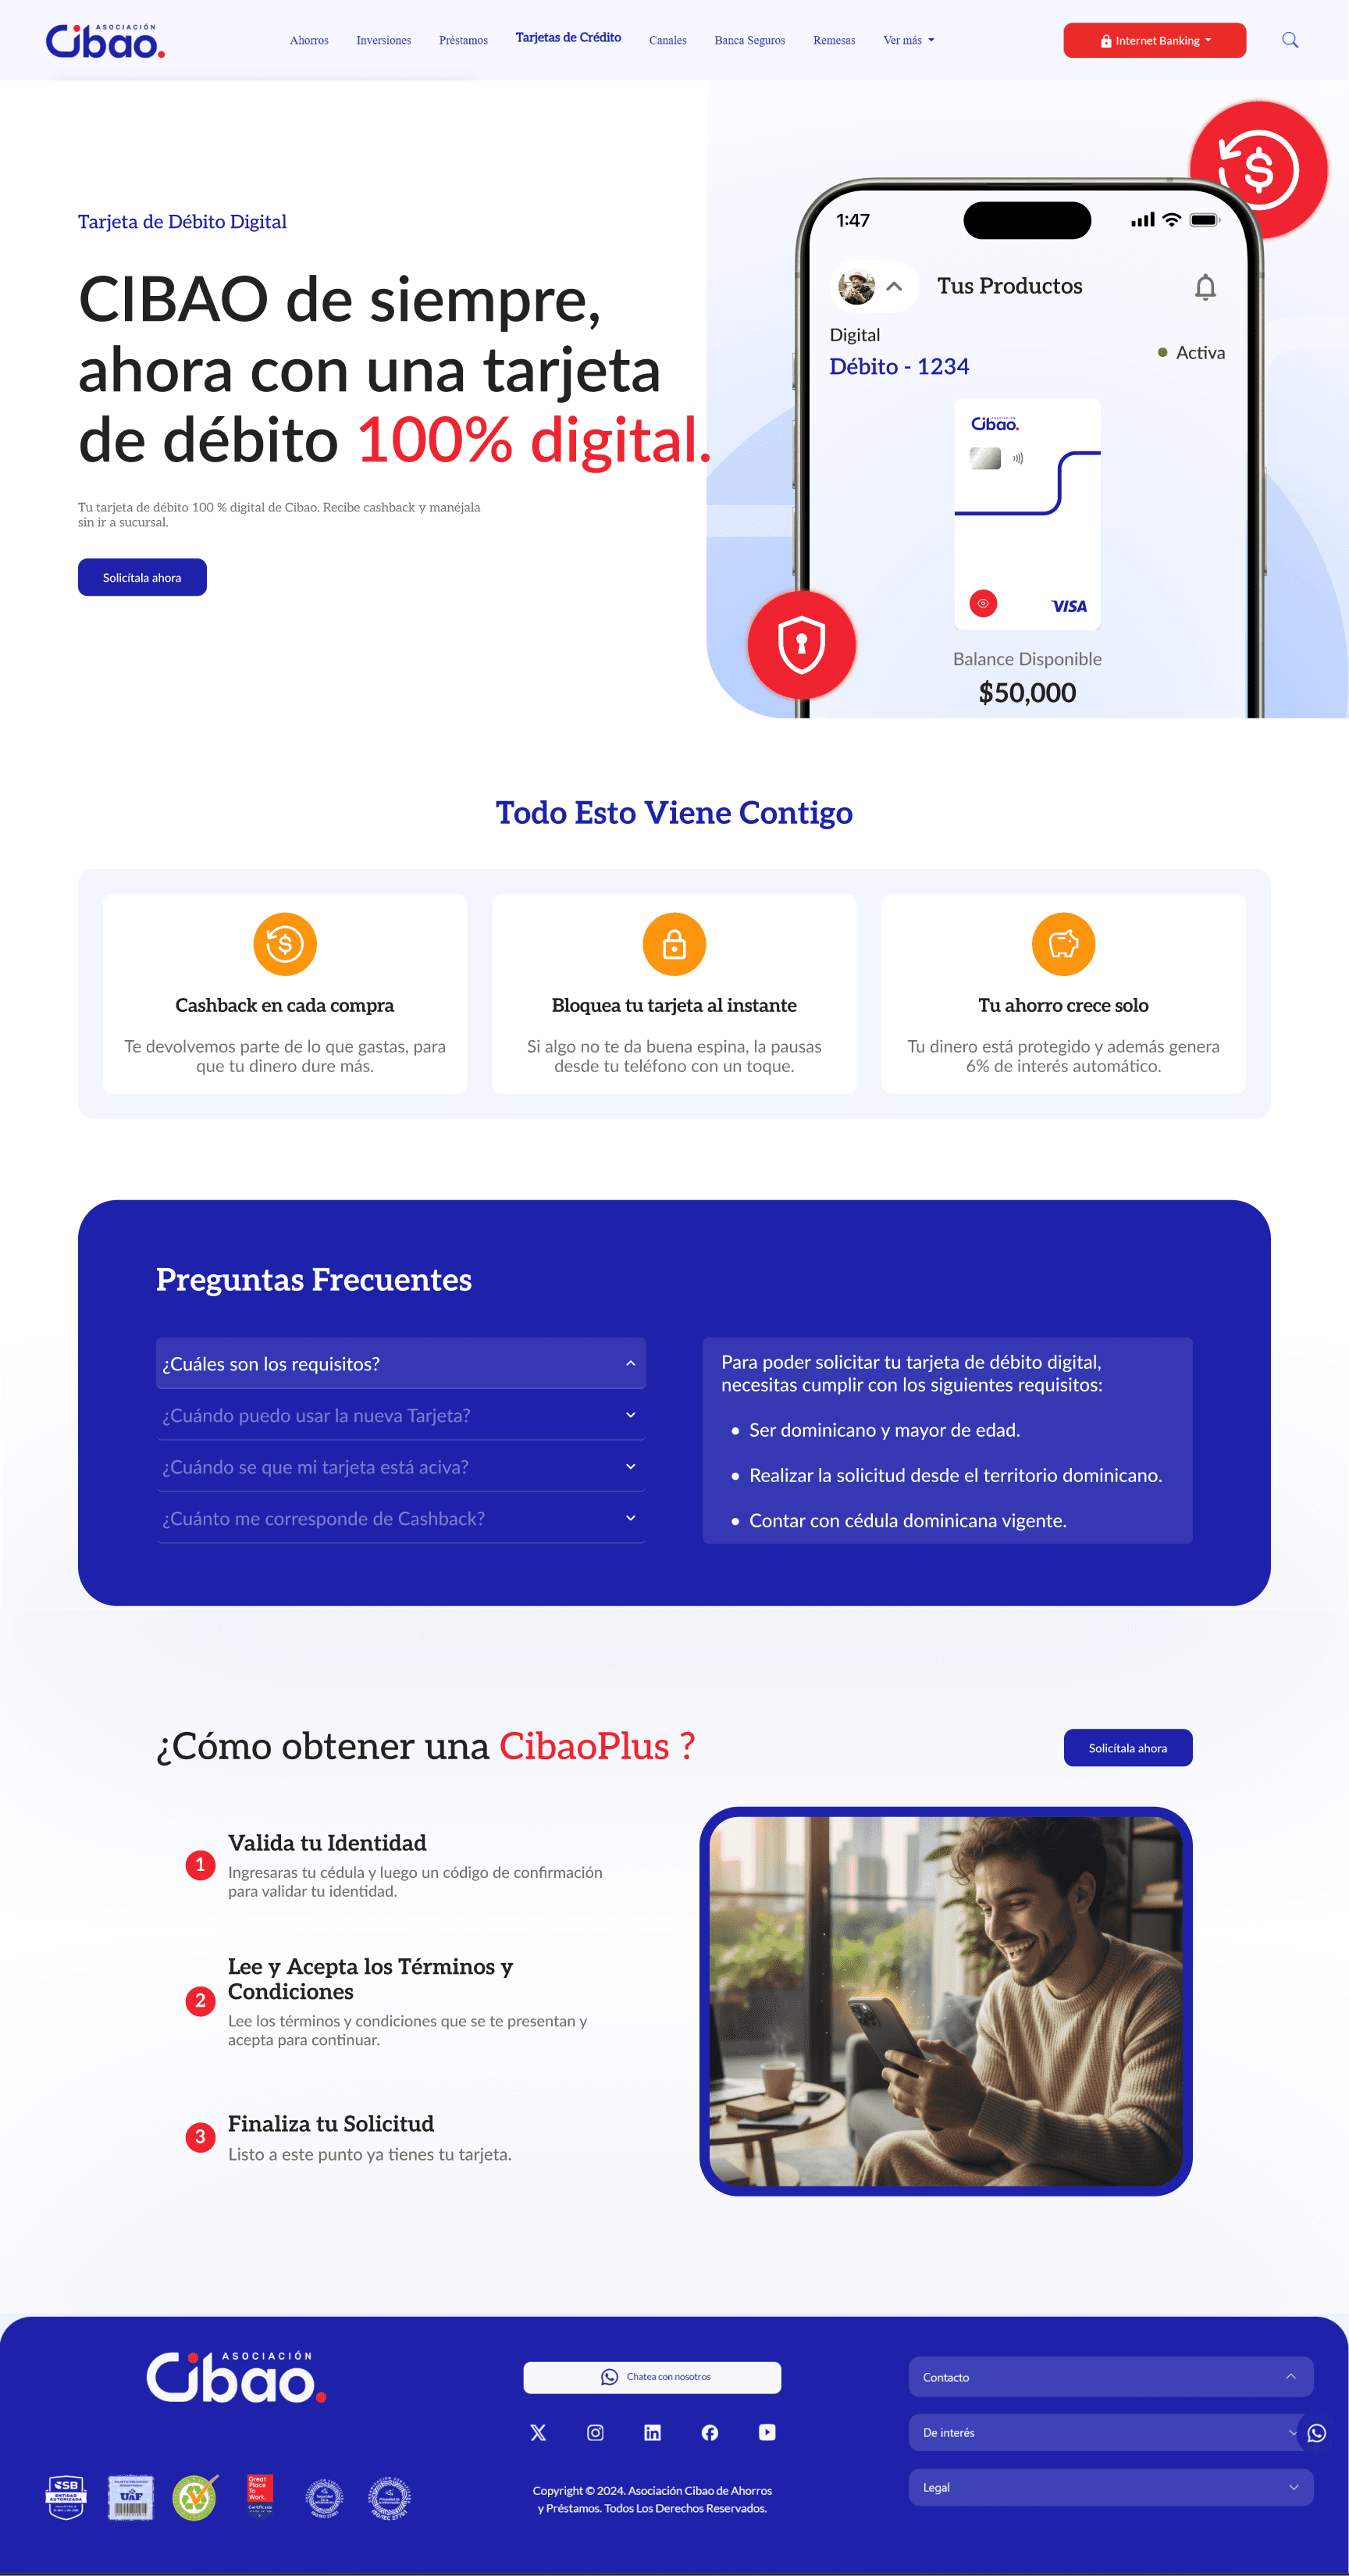
La página de producto, cuya estructura se validó por card sorting antes de trabajar la interfaz. La jerarquía de la parte superior se rehízo tras la prueba de 5 segundos.
05
Resultados
Pruebas de prototipo con Maze
Prueba | Fecha | n | Éxito | Abandono | Clics erróneos |
|---|---|---|---|---|---|
Flujo v1 | Nov 2025 | 20 | 70.0% | 30.0% | 62.7% |
Flujo v1 (repetida) | Nov 2025 | 21 | 71.4% | 28.6% | 60.4% |
Flujo v2.0 — adquisición | Feb 2026 | 25 | 100% | 0% | 34.2% |
Flujo v2.0 — cuenta de ahorro | Feb 2026 | 100 | 84.0% | 16.0% | 41.4% |
Onboarding no clientes | Feb 2026 | 118 | 95.8% | 4.2% | 48.1% |
Percepción de los participantes (n=23, escala 1–7): facilidad para completar la solicitud 6.8 · claridad de las instrucciones 6.6 · percepción de seguridad del proceso con OTP 6.8.
Lo no medido
El MVP se lanzó en un entorno controlado, donde se detectaron pautas de mejora para las siguientes iteraciones. No participé en esa etapa, por lo que no tengo datos de comportamiento en producción.
06
Aprendizajes
El mejor hallazgo no estaba en la pregunta. Buscábamos entender qué motiva a alguien a adquirir una tarjeta digital. Encontramos que el producto excluía por diseño a la mitad de su mercado potencial. Los objetivos de investigación acotan el trabajo, no lo que se puede descubrir.
La normativa es una restricción de diseño, no un obstáculo. Los campos obligatorios no se pueden eliminar, pero sí se puede diseñar cómo se piden, en qué orden y con qué explicación. Casi toda la mejora de fricción vino de ahí.
Un 34% de clics erróneos sigue siendo mucho. El flujo pasó de 62% a 34% y eso es una mejora sustancial, pero un tercio de los participantes seguía tocando donde no debía. Lo dejo escrito porque es cierto y porque era el siguiente problema a resolver.
Documentar mientras se investiga, no después. Centralizar todo el discovery en Confluence hizo que el equipo pudiera consultar el origen de cada decisión meses más tarde.